Vai pāreja uz zaļo enerģiju palīdz izkļūt no parādiem

Pāreja uz videi draudzīgāku dzīvesveidu pati par sevi neatrisina parādus. Taču pārdomāti izvēlēti atjaunojamie enerģijas avoti, energoefektivitātes pasākumi un ikdienas paradumu maiņa var samazināt regulāros izdevumus. Šos ietaupījumus iespējams novirzīt kredītsaistību segšanai un stabilāka budžeta veidošanai.

Svarīgākais ir neuztvert zaļos risinājumus kā ātru finanšu glābiņu. Tie ir ilgtermiņa lēmumi, kuri dod labumu tad, ja tos pielāgo mājsaimniecības reālajām iespējām un nefinansē ar nepārdomātiem aizņēmumiem.

Zaļie risinājumi un budžets

Enerģijas rēķini daudzām mājsaimniecībām ir regulāra un grūti izvairāma izdevumu pozīcija. Ja izdodas samazināt patēriņu, samazinās arī ikmēneša maksājumu apjoms. Tas nenozīmē, ka uzreiz jāiegulda dārgās tehnoloģijās.

Sākumā ir vērts izvērtēt kur ikdienā rodas lielākie zudumi apkures elektroierīču apgaismojuma siltā ūdens un nevajadzīga elektrības patēriņa dēļ. Šāds pārskats palīdz saprast, kuri uzlabojumi var būt lietderīgākie.

Plašākā skatījumā zaļā enerģija nozīmē ne tikai elektroenerģijas izcelsmi, bet arī apzinātu attieksmi pret tās patēriņu. Jo mazāk enerģijas nepieciešams ikdienas vajadzībām, jo mazāka slodze tiek radīta gan videi, gan personīgajam budžetam.
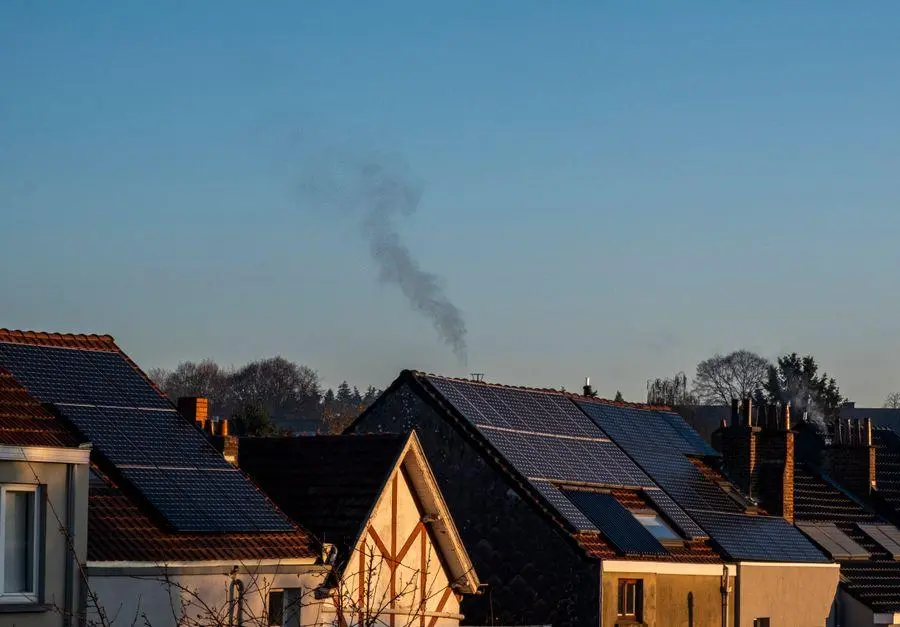
Saules paneli

Ietaupījums neatceļ parādu plānu

Mazāki rēķini var palīdzēt ātrāk segt saistības, tomēr tie neaizstāj skaidru parādu atmaksas plānu. Ja mājsaimniecībai ir vairāki kredīti vai kavēti maksājumi, vispirms jāzina precīzs saistību apjoms, maksājumu termiņi un procentu izmaksas.

Ietaupīto summu ieteicams nenovirzīt spontāniem pirkumiem. To var regulāri izmantot kā papildu maksājumu vienam parādam vai nelielas finanšu drošības rezerves veidošanai. Pat neliela, bet konsekventa summa laika gaitā var mazināt finansiālo spriedzi.

Vispirms samaziniet liekos tēriņus

Pirms plānot lielus ieguldījumus, noderīgi sākt ar risinājumiem, kuri neprasa ievērojamus izdevumus:

  • izslēgt ierīces, kas netiek izmantotas;
  • izmantot energoefektīvāku apgaismojumu;
  • sekot līdzi apkures un elektrības patēriņam;
  • samazināt nevajadzīgu siltā ūdens patēriņu;
  • plānot pirkumus, lai izvairītos no pārtikas un citu resursu izšķērdēšanas.

Arī zaļi paradumi ikdienas ietaupījumiem var palīdzēt atrast izdevumus, kurus iespējams samazināt bez būtiskas dzīves kvalitātes pasliktināšanās.

Lielus ieguldījumus vērtējiet piesardzīgi

Saules paneļi, siltumsūkņi, ēkas siltināšana un citas tehnoloģijas dažkārt var samazināt ekspluatācijas izmaksas. Tomēr tās bieži prasa sākotnēju ieguldījumu, tādēļ parādsaistību laikā nepieciešama īpaša piesardzība.

Ja jauns aizņēmums palielina ikmēneša maksājumu slogu, videi draudzīgs risinājums var pasliktināt finansiālo situāciju. Pirms lēmuma pieņemšanas svarīgi salīdzināt ne vien iespējamo ietaupījumu, bet arī kopējās izmaksas, uzturēšanu, atmaksas termiņu un mājsaimniecības spēju segt maksājumus arī neparedzētu izdevumu gadījumā.

Jautājumi pirms ieguldījuma

Pirms izvēlēties dārgāku risinājumu, ir vērts sev pajautāt:

  1. Vai esošie parādi tiek segti laikus?
  2. Vai budžetā ir rezerve neparedzētiem izdevumiem?
  3. Cik liels būs sākotnējais ieguldījums?
  4. Vai prognozētais ietaupījums ir pietiekams pret jaunajām saistībām?
  5. Vai ir iespējams sākt ar mazāku un lētāku uzlabojumu?

Ja atbildes nav pārliecinošas, prātīgāk var būt vispirms sakārtot budžetu un samazināt esošās kredītsaistības.
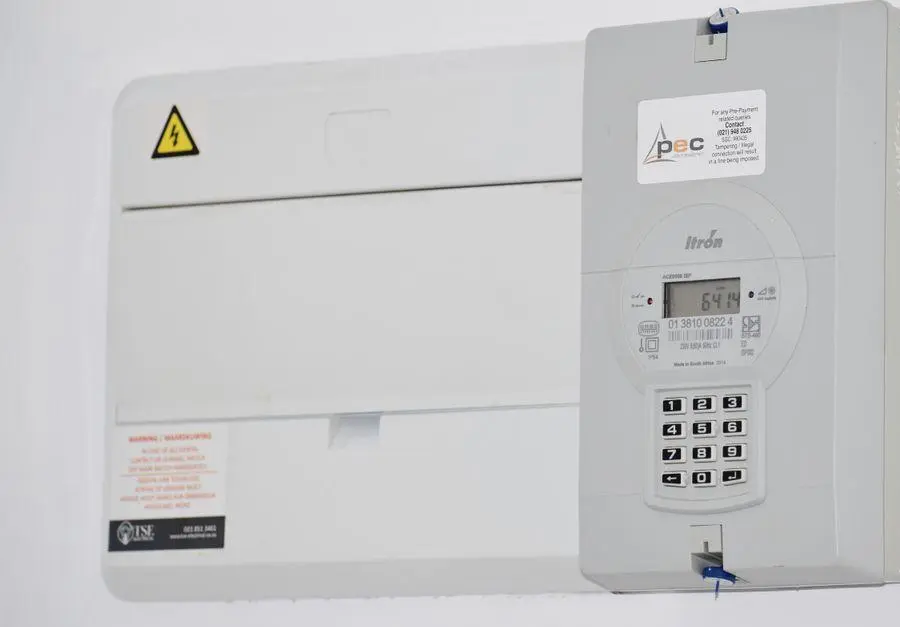
Elektribas rekins

Energoefektivitāte kā ilgtermiņa izvēle

Atjaunojamie enerģijas avoti vislabāk darbojas kopā ar energoefektivitāti. Piemēram, mājoklī ar lieliem siltuma zudumiem pat moderns apkures risinājums neizmanto savu potenciālu pilnībā. Tādēļ bieži lietderīgāk ir sākt ar patēriņa samazināšanu un tikai tad apsvērt lielākas pārmaiņas.

Šāda pieeja palīdz pieņemt mierīgākus un finansiāli pamatotākus lēmumus. Tā vietā, lai meklētu vienu dārgu risinājumu, iespējams veidot pakāpenisku plānu:

  • noteikt lielākos izdevumus;
  • samazināt lieko patēriņu;
  • novirzīt ietaupījumu parādu segšanai;
  • veidot finanšu rezervi;
  • izvērtēt lielākus ieguldījumus, kad budžets kļūst stabilāks.

Videi draudzīgi lēmumi stiprina drošību

Pāreja uz zaļākiem paradumiem var palīdzēt izkļūt no parādiem tikai tad, ja tā ir daļa no plašāka finanšu plāna. Mazāks patēriņš un pārskatāmi rēķini līdz ar apzinātiem pirkumiem palīdz atbrīvot līdzekļus svarīgākajam saistību mazināšanai un finansiālās drošības atjaunošanai.

Atjaunojamie enerģijas avoti nav jāuztver kā tūlītējs risinājums, bet kā iespēja ilgtermiņā samazināt atkarību no mainīgām izmaksām. Sākot ar vienkāršiem paradumiem un izvērtējot katru ieguldījumu pēc savām iespējām, var vienlaikus rūpēties gan par vidi, gan par stabilāku personīgo budžetu.
Kā izvērtēt energoefektīvus remontdarbus pirms aizņemšanās lēmuma

Energoefektīvs remonts var samazināt mājokļa uzturēšanas izmaksas un tā ietekmi uz vidi, taču ne katrs uzlabojums ir vienlīdz steidzams vai finansiāli pamatots. Pirms apsvērt hipotekāro kredītu mājokļa remontam, ir vērts saprast, kuras problēmas rada lielākos siltuma zudumus, kuras izmaksas iespējams mazināt un kāds ieguldījums patiešām atbilst jūsu budžetam.

Pārdomāts plāns palīdz izvairīties no situācijas, kurā aizņemšanās tiek izmantota kosmētiskiem darbiem, bet būtiskākās ēkas nepilnības paliek neatrisinātas.

Sāciet ar mājokļa problēmām

Vispirms novērtējiet, kas mājoklī patērē visvairāk enerģijas un rada vislielākās ikdienas izmaksas. Pievērsiet uzmanību ne tikai telpu izskatam, bet arī komfortam un ēkas tehniskajam stāvoklim.

Biežas pazīmes, kas var norādīt uz nepieciešamību pēc energoefektivitātes uzlabojumiem, ir:

  • vēsas telpas, lai gan apkure darbojas;
  • caurvējš pie logiem vai durvīm;
  • mitrums, pelējums vai kondensāts;
  • nevienmērīga temperatūra dažādās telpās;
  • augsti apkures vai elektroenerģijas rēķini;
  • nolietota apkures, ventilācijas vai karstā ūdens sistēma.

Šāds izvērtējums palīdz noteikt, vai lielākais ieguvums būtu no siltināšanas, logu nomaiņas, apkures sistēmas uzlabošanas vai ventilācijas risinājuma. Remonta prioritātēm jābalstās reālajās vajadzībās, nevis tikai vēlēšanās ātri atsvaidzināt interjeru.

Remontdarbu plans

Nosakiet darbu prioritātes

Energoefektīvus remontdarbus ir lietderīgi plānot secīgi. Ja vispirms tiek samazināti siltuma zudumi, vēlāk ir vieglāk izvēlēties piemērotu apkures risinājumu un izvairīties no liekām izmaksām.

Vispirms samaziniet siltuma zudumus

Ēkas norobežojošās konstrukcijas, piemēram, jumts, sienas, grīda, logi un durvis, būtiski ietekmē telpu siltumnoturību. Ja siltums no mājokļa aizplūst, lielāka apkures jauda pati par sevi problēmu neatrisina.

Tāpēc vispirms izvērtējiet:

  • bēniņu vai jumta siltināšanu;
  • ārsienu un grīdas siltināšanas iespējas;
  • logu un durvju hermētiskumu;
  • plaisu un citu gaisa noplūžu novēršanu.

Šie darbi var uzlabot komfortu un mazināt nepieciešamību patērēt enerģiju telpu apsildei.

Pēc tam uzlabojiet sistēmas

Kad siltuma zudumi ir samazināti, var izvērtēt apkures, ventilācijas un karstā ūdens sistēmu efektivitāti. Nolietotas vai nepiemērotas sistēmas var palielināt izmaksas arī tad, ja mājoklis ir daļēji siltināts.

Svarīgi ir saprast, vai plānotais risinājums ir piemērots konkrētajai ēkai un tās lietošanas paradumiem. Piemēram, ventilācijas uzlabojumi var palīdzēt uzturēt veselīgāku iekštelpu vidi, īpaši pēc mājokļa hermētiskuma palielināšanas.

Aprēķiniet pilnās izmaksas

Remonta budžetā neiekļaujiet tikai materiālu un darbu cenu. Jāparedz arī izdevumi par projektēšanu, speciālistu konsultācijām, dokumentiem, piegādi, demontāžu un iespējamiem neparedzētiem darbiem.

Pirms pieņemt lēmumu, sagatavojiet vismaz trīs aprēķinus:

  1. minimālo darbu apjomu, kas novērš būtiskāko problēmu;
  2. ieteicamo darbu apjomu, kas dod lielāku ilgtermiņa ieguvumu;
  3. plašāku renovācijas scenāriju, ja to ļauj budžets.

Salīdziniet ne tikai sākotnējo summu, bet arī to, kā katrs risinājums var ietekmēt ikmēneša rēķinus, turpmākās uzturēšanas izmaksas un mājokļa kalpošanas laiku. Dārgākais variants ne vienmēr ir labākais, bet arī lētākais risinājums var izrādīties īslaicīgs.

Ja finansējuma iespējas tiek salīdzinātas, kredītu salīdzināšanas platforma var palīdzēt pārskatīt piedāvājumu nosacījumus, tomēr lēmumam jābalstās arī uz kopējo atmaksājamo summu un mājsaimniecības spēju segt maksājumus ilgtermiņā.

Siltinata maja

Izvērtējiet aizņemšanās risku

Hipotekārais kredīts mājokļa remontam ir ilgtermiņa saistība, tādēļ pirms līguma slēgšanas svarīgi pārbaudīt, vai maksājumi saglabāsies izpildāmi arī tad, ja pieaugs ikdienas izdevumi vai mainīsies ienākumi.

Veiciet budžeta stresa testu

Izveidojiet mājsaimniecības budžetu, kurā iekļauti visi regulārie izdevumi, uzkrājumi un plānotais kredītmaksājums. Pēc tam apsveriet vairākus iespējamos scenārijus, piemēram, lielākus apkures rēķinus, procentu likmju izmaiņas vai īslaicīgu ienākumu samazinājumu.

Mājokļa finansējuma izvērtēšanā būtiski ir ņemt vērā ne tikai procentu likmi, bet arī īpašuma vērtēšanas, apdrošināšanas, reģistrācijas un citus saistītos izdevumus. Plašāk par šādu pieeju skaidrots mājokļa kredīta stresa testā.

Saglabājiet finanšu rezervi

Neizmantojiet visu pieejamo finansējumu līdz pēdējam eiro. Remonta laikā var atklāties bojājumi vai papildu darbi, kas sākotnēji nebija redzami. Finanšu rezerve palīdz neveidot jaunas parādsaistības neparedzētu izdevumu segšanai.

Ja plānotais remonts prasa tik lielu aizņēmumu, ka vairs nav iespējams veidot uzkrājumu, darbu apjomu ir vērts pārskatīt. Dažkārt saprātīgāk ir īstenot būtiskāko pa posmiem.

Skatiet ieguvumu ilgtermiņā

Energoefektivitātes uzlabojumu atdeve nav tikai mazāks rēķins nākamajā mēnesī. Tā var izpausties arī kā patīkamāka temperatūra telpās, mazāks mitruma risks, retāka nepieciešamība veikt remontu un samazināts enerģijas patēriņš.

Izvērtējot katru darbu, uzdodiet sev šādus jautājumus:

  • Kādu konkrētu problēmu šis darbs atrisina?
  • Vai tas samazina enerģijas patēriņu vai novērš bojājumus?
  • Cik ilgi risinājums kalpos?
  • Kādas būs uzturēšanas izmaksas?
  • Vai darbs būs jāpārtaisa, īstenojot nākamo remonta posmu?
  • Vai ieguldījums ir samērojams ar kredītsaistībām?

Šāda pieeja palīdz atšķirt vajadzīgus uzlabojumus no pirkumiem, kuri sniedz tikai īslaicīgu gandarījumu.

Meistars darba

Plānojiet mazākām parādsaistībām

Videi draudzīgs remonts sākas ar pārdomātu patēriņu. Koncentrējoties uz siltuma zudumu samazināšanu, efektīvākām sistēmām un ilgmūžīgiem risinājumiem, iespējams samazināt gan mājokļa ietekmi uz vidi, gan turpmākos izdevumus.

Pirms aizņemšanās nosakiet būtiskākos darbus, aprēķiniet pilnās izmaksas, pārbaudiet budžetu dažādos apstākļos un saglabājiet rezervi. Ja finansējums ir nepieciešams, izvēlieties tādu apjomu, kuru varat atmaksāt arī tad, ja ikdienas situācija kļūst mazāk labvēlīga.

Vai atjaunojamā elektro enerģija tiešām ir izdevīga mājsaimniecībai

Pieaugošās dzīves izmaksas un svārstīgās enerģijas cenas liek arvien vairāk mājsaimniecībām domāt par alternatīvām. Elektro enerģija no saules, vēja un citiem atjaunojamiem avotiem bieži tiek pasniegta kā ilgtermiņa risinājums gan izmaksu samazināšanai, gan ietekmes uz vidi mazināšanai.

Mana pozīcija ir skaidra. Atjaunojamā elektro enerģija var būt finansiāli izdevīga, bet tikai tad, ja to izvērtē pragmatiski, nevis emocionāli. Tā nav ātra naudas ekonomija, bet gan stratēģisks solis uz stabilitāti un neatkarību.

Kā atjaunojamā elektro enerģija ietekmē budžetu

Sākotnējās izmaksas ir galvenais šķērslis lielākajai daļai mājsaimniecību. Saules paneļu uzstādīšana vai citu risinājumu ieviešana var prasīt vairākus tūkstošus eiro.

Tomēr būtiski ir skatīties plašāk:

  • elektro enerģijas rēķini samazinās vai pat izzūd;
  • rodas iespēja pārdot lieko saražoto enerģiju;
  • ilgtermiņā samazinās atkarība no cenu kāpumiem.

Tieši cenu svārstības ir viens no lielākajiem riskiem. Kā redzams no analīzes par pārtikas cenām, pat ar nodokļu samazinājumiem ilgtermiņā cenas nosaka globālie tirgi. Līdzīga loģika attiecas arī uz enerģiju.

Investīcija vai izdevums

Atjaunojamā elektro enerģija nav patēriņa pirkums. Tā ir investīcija ar atmaksāšanās periodu.

Praksē tas nozīmē:

  • atmaksāšanās laiks parasti ir 5–10 gadi;
  • pēc tam elektro enerģija kļūst būtiski lētāka;
  • īpašuma vērtība pieaug.

Ja šo soli finansē ar aizdevumu, ir svarīgi nepārvērtēt savas iespējas. Dati no Netcredit.lv rāda, ka cilvēki bieži izvēlas kredītus bez skaidra atmaksas plāna, kas ilgtermiņā rada papildu slogu. Šādā situācijā noderīga var būt kredītu salīdzināšanas platforma, kas palīdz izvēlēties saprātīgāko risinājumu.

saules paneli

Ilgtermiņa ieguvumi mājsaimniecībai

Atjaunojamā elektro enerģija vislabāk strādā ilgtermiņā. Tieši šeit tā pārspēj tradicionālos risinājumus. Līdzīgi principi attiecas arī uz citiem ilgtspējīgiem risinājumiem, piemēram, transportā, kur izmaksu samazinājums kļūst redzams tikai laika gaitā, kā analizēts rakstā par elektroauto ikmēneša izdevumiem.

Stabilitāte pret cenu kāpumu

Enerģijas cenas var strauji mainīties. Mājsaimniecība, kas pati ražo elektro enerģiju, no šīm svārstībām ir daļēji pasargāta.

Tas nozīmē:

  • prognozējamākus izdevumus;
  • mazāku stresu par rēķiniem;
  • lielāku finanšu kontroli.

Mazāka atkarība no ārējiem faktoriem

Enerģētikas tirgus ietekmē politika, ģeopolitika un resursu pieejamība. Vietējā elektro enerģijas ražošana šo ietekmi samazina.

Arī valsts līmenī tiek veicināti projekti, kas stiprina enerģētisko neatkarību, piemēram, projektu atlase rūpniecības attīstībai.

Ietekme uz vidi un dzīvesveidu

Finanses nav vienīgais ieguvums. Atjaunojamā elektro enerģija būtiski samazina ietekmi uz vidi.

Tas izpaužas šādi:

  • mazāks CO₂ emisiju apjoms;
  • samazināta fosilo resursu izmantošana;
  • ilgtspējīgāks dzīvesveids.

Taču svarīgi nepārspīlēt. Vien saules paneļi nepadara dzīvi pilnībā zaļu. Tie ir tikai viens no elementiem kopējā sistēmā, kur nozīme ir arī patēriņa paradumiem.

majas izmaksas

Biežākās kļūdas izvēlē

Daļa mājsaimniecību pieņem nepārdomātus lēmumus, kas samazina investīcijas efektivitāti.

Pārvērtēta ekonomija

Bieži tiek sagaidīts tūlītējs ietaupījums. Realitātē sākotnēji izmaksas pieaug.

Nepiemērots risinājums

Ne katrai mājai saules paneļi ir optimālais risinājums. Jāvērtē:

  • jumta novietojums;
  • patēriņa paradumi;
  • tehniskās iespējas.

Nepārdomāts finansējums

Kredīts bez skaidra atmaksas plāna var radīt pretēju efektu, lielāku finansiālo slogu, nevis brīvību.

Kā pieņemt pārdomātu lēmumu

Lai atjaunojamā elektro enerģija patiešām būtu izdevīga, jāievēro dažas pamatlietas:

  • izvērtēt savu elektro enerģijas patēriņu;
  • aprēķināt atmaksāšanās periodu;
  • salīdzināt finansēšanas iespējas;
  • domāt ilgtermiņā, nevis tikai par šodienu.

Svarīgākais ir skatīties uz šo kā uz stratēģisku soli, nevis ātru risinājumu.

gimenes plans

Vai tas ir tā vērts

Atjaunojamā elektro enerģija nav universāls risinājums visiem. Taču mājsaimniecībām, kas domā ilgtermiņā, vēlas stabilitāti un mazāku atkarību no tirgus svārstībām, tā ir loģiska izvēle.

Ja pieejai pieiet pragmatiski un bez ilūzijām, ieguvumi ir gan finansiāli, gan vides ziņā. Galvenais ir pieņemt lēmumu, balstoties datos un savās reālajās iespējās, nevis solījumos par ātru ietaupījumu.

Kredīts pret meža ķīlu energoefektīvam mājoklim

Klusākais veids, kā padarīt mājokli energoefektīvāku, bieži sākas nevis ar grandiozu pārbūvi, bet ar skaidru plānu, kurā nosaka, ko uzlabot, cik tas maksās un kā šis ieguldījums atgriezīsies ikmēneša rēķinos. Energoefektivitāte ir gan par komfortu, gan par ikdienas ieradumiem un ilgtermiņa domāšanu.

Ja jums pieder mežs, kredīts pret meža ķīlu var kļūt par finansējuma rīku šādiem uzlabojumiem ar nosacījumu, ka aizņemšanās ir pārdomāta un saistīta ar mērķi samazināt izmaksas, nevis tās paildzināt. Tālāk apskatām, kā šo pieeju īstenot ilgtspējīgi un strukturēti.

Kā finansējums palīdz ietaupīt

Energoefektivitātes projekti vislabāk darbojas tad, ja tie tiek īstenoti noteiktā secībā. Vispirms samazina siltuma zudumus, pēc tam optimizē siltuma ražošanu un tikai tad domā par pašražotu enerģiju. Finansējums var palīdzēt šo secību īstenot bez ilgstošas atlikšanas un kompromisiem kvalitātē.

Siltināšana ar lielāko efektu

Sienu, jumta un pagraba pārseguma siltināšana bieži dod redzamāko rezultātu, jo samazina siltuma zudumus un izlīdzina temperatūru telpās. Tas nozīmē mazāku nepieciešamību palielināt apkures jaudu, lai uzturētu komfortu aukstajā sezonā. Ja finansējums ļauj darbus veikt vienā etapā, ir vieglāk nodrošināt tehnisku nepārtrauktību un izvairīties no dārgiem labojumiem nākotnē.

Apkures sistēmas nomaiņa

Kad ēka kļuvusi siltāka, iespējams izvēlēties efektīvāku apkures risinājumu un precīzāk to pielāgot mājokļa vajadzībām. Tas var būt gan katla nomaiņas projekts, gan sistēmas balansēšana, automatizācija vai termoregulatoru uzstādīšana atkarībā no esošās situācijas. Svarīgi paredzēt ne tikai iekārtas iegādi, bet arī profesionālu montāžu, iestatīšanu un regulāru apkopi.

Atjaunojamā enerģija mājām

Saules paneļi vai citi atjaunojamie risinājumi var samazināt elektrības izmaksas, īpaši, ja pieaug patēriņš, piemēram, izmantojot siltumsūkni vai elektroauto uzlādi. Finansiāli drošāk ir vispirms sakārtot ēkas siltumnoturību un apkures efektivitāti, un tikai pēc tam aprēķināt nepieciešamo pašražotās enerģijas jaudu. Plašāku kontekstu par saules enerģijas attīstību pasaulē var redzēt, piemēram, analizējot Saules enerģijas jomā īstenotos projektus. Enerģijas cenu svārstību risks nav pilnībā prognozējams, ko labi ilustrē arī enerģijas cenu svārstības, tāpēc lēmumiem jābalstās piesardzīgos aprēķinos.

majokla plans

Kā aizņemties atbildīgi

Ilgtspējīgs finansējums nav tikai par procentu likmi. Tas ir par spēju pabeigt projektu, saglabāt drošības rezervi un nepārvērst uzlabojumus par jaunu ilgtermiņa slogu. Pirms līguma parakstīšanas ir vērts iziet cauri skaidriem soļiem un izvērtēt būtiskākos kritērijus.

Nosaki prioritātes un secību

Sāc ar nelielu energoauditu vai vismaz sarakstu, kas mājoklī rada lielākos zudumus, piemēram, caurvējš, veci logi vai neefektīva apkure. Izveido secību, kur pirmais solis samazina kopējo patēriņu un padara nākamos uzlabojumus efektīvākus. Šāda pieeja palīdz aizņemties tieši tik, cik nepieciešams konkrētajam posmam.

Rēķini atmaksāšanos piesardzīgi

Plānojot kredītu, izmanto konservatīvus ietaupījumu aprēķinus un iekļauj izmaksas, kuras mēdz aizmirst, piemēram, projektu sagatavošanu, cenu svārstības un apkopi. Salīdzini paredzēto mēneša maksājumu ar potenciālo rēķinu samazinājumu, atstājot rezervi neparedzētiem gadījumiem. Ja pastāv esošas saistības vai sarežģīta kredītvēsture, noder pārskatīt arī tādas iespējas kā kredīts ar sabojātu kredītvēsturi un parādiem, lai saprastu reālās finansējuma robežas.

Izvēlies ilgtspējīgus nosacījumus

Ilgtspējīgi nosacījumi nozīmē saprotamu termiņu, skaidru maksājumu grafiku un reālistisku budžetu visiem plānotajiem darbiem. Pārbaudi, vai līgumā paredzēta elastīga pirmstermiņa atmaksas kārtība, kas ļauj ietaupījumu novirzīt saistību ātrākai dzēšanai. Vērtējot ilgtermiņa ieguvumu, ņem vērā arī tirgus fonu, jo, piemēram, mājokļu cenu kāpums ietekmē īpašuma vērtību līdztekus veiktajiem uzlabojumiem.

Kā ilgtspējīgi palielināt sava meža vērtību jau šodien

Mežs var būt gan patvērums dabai, gan stabils drošības spilvens ģimenei, ja to apsaimnieko ar mierīgu, ilgtermiņa skatījumu. Ilgtspējīgi lēmumi parasti nenozīmē darīt vairāk, bet gan darīt gudrāk, lai pēc dažiem gadiem nebūtu jāmaksā par šodien pieļautām kļūdām.

Ja galvenais mērķis ir palielināt meža vērtību, svarīgi domāt ne tikai par nākamo cirsmas ieņēmumu, bet arī par meža veselību, kvalitāti un noturību pret riskiem. Tieši šī kombinācija visbiežāk ļauj vienlaikus dzīvot dabai draudzīgāk un samazināt liekus izdevumus nākotnē.

Kas veido meža vērtību

Meža vērtība nerodas vienā dienā, tā krājas no maziem, pārdomātiem lēmumiem, kas uzlabo mežaudzes kvalitāti un samazina nākotnes riskus. Līdzīgi kā ieguldījumi veselībā un kustībā palīdz mazināt izdevumus ilgtermiņā, arī mežā stratēģiska pieeja darbojas kā drošības spilvens. Par līdzīgu domāšanu ikdienas izvēlēs plašāk var lasīt rakstā par aktīvu dzīvesveidu kā ieguldījumu nākotnē. Zemāk ir trīs būtiski aspekti, kas ietekmē meža vērtību.

Mežaudzes kvalitāte un sastāvs

Vērtība pieaug, ja mežā mērķtiecīgi veido kvalitatīvas un dzīvotspējīgas audzes, nevis atstāj attīstību pašplūsmā. Tas nozīmē laikus izvērtēt, vai sugu sastāvs atbilst augšanas apstākļiem un vai nav pazīmju par paaugstinātu bojājumu risku. Jo labāk koki piemēroti konkrētajai vietai, jo mazāka iespēja, ka nāksies saskarties ar dārgiem zaudējumiem. Praktiski tas sākas ar regulāru novērtējumu par blīvumu, veselības stāvokli un augšanas dinamiku.

Apsaimniekošanas disciplīna un izmaksas

Meža apsaimniekošana kļūst dārga, ja darbi tiek veikti novēloti vai bez skaidra plāna. Ilgtspējīga pieeja palīdz noteikt prioritātes un izvairīties no liekiem vai sasteigtiem lēmumiem. Plašāku skatījumu uz to, kā aprites ekonomikas principi ietekmē meža vērtība pieaugumu, iespējams atrast atsevišķā rakstā. Jo pārdomātāki lēmumi šodien, jo stabilāka finansiālā plūsma nākotnē.

Dabiskā noturība un daudzveidība

Mežs ar lielāku bioloģisko daudzveidību parasti ir noturīgāks pret ekstremāliem laikapstākļiem un slimībām. Tas nenozīmē sarežģītu struktūru veidošanu katrā īpašumā, bet gan līdzsvara saglabāšanu starp saimniecisko darbību un ekosistēmas vajadzībām. Atsevišķās vietās atstāti bioloģiski vērtīgi elementi, piemēram, dobaini koki vai kritalas, var uzlabot dzīvotņu kvalitāti. Ilgtermiņā šāda pieeja bieži nozīmē mazākas izmaksas un prognozējamāku attīstību.

ilgtsp apsaimniekosana

Soļi ilgtermiņa plānošanai

Lai meža vērtību audzētu bez steigas un lieka riska, noder skaidra un secīga pieeja. Vispirms jāizprot esošā situācija, tad jādefinē mērķi un tikai pēc tam jāplāno konkrēti darbi. Šāda struktūra palīdz saglabāt gan dabas cieņu, gan finanšu disciplīnu.

Inventarizācija un mērķi

Sāc ar precīzu priekšstatu par īpašumu, mežaudžu vecumu, sugu sastāvu, blīvumu un veselības pazīmēm. Tikpat svarīgi ir noteikt, kāds ir tavs galvenais mērķis, ienākumu stabilitāte, dabas vērtību saglabāšana vai sabalansēts variants. Skaidri mērķi palīdz izvairīties no impulsīviem lēmumiem. Ja trūkst pārliecības, drošāk ir izvēlēties piesardzīgu scenāriju un to pakāpeniski precizēt.

Kopšana un retināšana

Laikus veikta kopšana samazina konkurenci starp kokiem un ļauj perspektīvākajiem augt kvalitatīvāk. Retināšana nav par apjomu, bet par izvēli, priekšroku dod taisnākiem, veselīgākiem un labāk attīstītiem kokiem. Tas uzlabo nākotnes koksnes kvalitāti un samazina bojājumu risku. Vienlaikus svarīgi plānot darbus tā, lai mazinātu augsnes bojājumus un papildu izmaksas.

Riska izvērtēšana un atjaunošana

Ilgtspējīgs lēmums ir tāds, kas iztur arī nelabvēlīgus gadus ar vētrām, sausumu vai kaitēkļu spiedienu. Tāpēc vēlams savlaicīgi identificēt riska zonas, piemēram, vienveidīgas audzes vai vietas ar sliktu drenāžu. Atjaunošanā priekšroka dodama risinājumiem, kas atbilst konkrētajiem augšanas apstākļiem un samazina nepieciešamību pēc dārgiem labojumiem nākotnē. Datu izmantošana un precīzāka resursu plānošana, līdzīgi kā to apraksta mainīgās normas tehnoloģija, var palīdzēt arī mežsaimniecībā pieņemt pārdomātākus lēmumus.

Zaļā enerģija uzņēmumos izmaksu un emisiju salīdzinājums

Nereti zaļā enerģija uzņēmumos ir kā lakmusa papīrītis, kas ļoti ātri atklāj, vai uzņēmums domā ilgtermiņā vai tikai izskatās zaļš prezentācijās. Un, jā, tā ir arī par naudu, ne tikai par emisijām, jo elektrība un siltums ir izmaksu pozīcija, kas var gan “apēst” peļņu, gan dot stabilitāti gadiem uz priekšu. Ilgtspējīgākais risinājums bieži vien ir tas, kas samazina gan CO₂, gan atkarību no cenu šokiem.

Šajā rakstā salīdzinām galvenos atjaunojamās enerģijas ceļus, kurus uzņēmumi reāli izvēlas, saules paneļus uz jumta, vēja enerģiju tieši vai netieši un zaļās elektrības iepirkumu ar garantijām vai PPA līgumiem. Tāpat apskatām arī izmaksas, emisiju samazinājumu, reputācijas efektu un ESG investoru skatījumu, lai lēmums nebūtu balstīts uz sajūtu, bet uz skaidriem kritērijiem.

Izmaksas, CAPEX, OPEX un cenu stabilitāte

Galvenā atšķirība ir starp ieguldīt un ražot pašiem (CAPEX) vai pirkt kā pakalpojumu (OPEX). Pašražošana, piemēram, saules PV, parasti nodrošina zemāku pašizmaksu ilgtermiņā, taču prasa sākotnējo kapitālu un disciplinētu uzturēšanu.

Savukārt PPA vai zaļās elektrības iepirkums bieži ir ātrāks ieviešanas ceļš ar mazāku sākotnējo slogu, bet ar ierobežotāku kontroli pār cenu pēc līguma termiņa beigām.

Emisijas, “papīra” zaļums pret reālu ietekmi

Ne visi risinājumi emisiju ziņā ir vienlīdz pārliecinoši. Garantijas par izcelsmi var samazināt uzņēmuma 2. tvēruma (Scope 2) uzskaitītās emisijas, taču tas ne vienmēr nozīmē jaunu atjaunojamās enerģijas jaudu izbūvi tirgū.

Ja mērķis ir radīt papildu ietekmi, augstāku vērtējumu parasti iegūst pašražošana vai ilgtermiņa PPA, kas tieši palīdz finansēt jaunas jaudas attīstību.

saules paneli

Reputācija un ESG

ESG kontekstā zaļā elektrība nav tikai komunikācijas instruments, tā ir riska vadības daļa, cenu svārstības, CO₂ izmaksu kāpums, piegāžu drošība un regulatoru prasības.

Investori novērtē skaidrus, auditējamus datus par patēriņu, līgumu struktūru, emisiju metodiku un progresu pret mērķiem. Tāpēc paziņojums bez konkrētiem skaitļiem bieži dod mazāku efektu nekā konsekvents plāns ar termiņiem, īpaši, ja tas ir sasaistīts ar plašāku ilgtspējīgu piegādes ķēdi un risku pārvaldību visā uzņēmuma darbībā.

Bāze un patēriņš pa stundām

Pirms uzstādīt saules paneļus vai slēgt PPA, uzņēmumam jāsaprot savs slodzes profils, kad tieši elektrība tiek patērēta un cik daudz patēriņu iespējams pārbīdīt laikā.

Energoefektivitātes pasākumi, piemēram, apgaismojuma maiņa, siltumsūkņu ieviešana vai automatizācija, bieži nodrošina ātrāku atdevi nekā jebkurš “zaļās enerģijas” līgums. Viszaļākā kilovatstunda joprojām ir tā, ko uzņēmums vispār nepatērē.

zala energija

Izvēlies modeli un garantijas atkarībā no mērķa

Ja uzņēmumam ir piemērots jumts, izteikts dienas patēriņš un vēlme fiksēt izmaksas 15 līdz 25 gadiem, saules PV bieži kļūst par stabilu un prognozējamu risinājumu.

Ja patēriņš ir liels un nepārtraukts, loģiska izvēle var būt PPA ar saules vai vēja projektu, kas nodrošina mērogu un cenu stabilitāti.

Garantijas par izcelsmi kalpo kā minimālais reputācijas slieksnis, taču tās reti ir pietiekamas, ja uzņēmuma mērķis ir būtiski samazināt riskus un reālo ietekmi.

Pārbaudi likmes, termiņus un elastību

Zaļajai pārejai nevajadzētu ievest uzņēmumu pārmērīgās kredītsaistībās, kas nākotnē ierobežo elastību vai investīcijas pamatdarbībā. Ja finansējums ir nepieciešams, jāvērtē kopējās izmaksas, pirmstermiņa atmaksas nosacījumi un tas, vai maksājumu grafiks atbilst plānotajam ietaupījumam no enerģijas rēķiniem. Praktiski var palīdzēt arī kredītu salīdzināšanas platforma, kā domāšanas rāmis, lai nepieņemtu sasteigtu lēmumu par finansējumu un ilgtermiņā nepārmaksātu.

Lai saprastu, kāpēc cenu stabilitāte enerģijā kļūst tik kritiska, pietiek paskatīties, kā ģeopolitika ietekmē fosilo resursu tirgu, piemēram, diskusijas par naftas piegāžu riskiem un tirgus varas pārdali pēc vienas Persijas līča valsts lēmuma. Šādos apstākļos zaļā enerģija uzņēmumam nav modes jautājums, bet stratēģisks drošības spilvens, kas bieži atmaksājas arī finanšu ziņā.

Ilgtspējīga enerģija ir ilgtermiņa lēmums

Zaļās enerģijas izvēle uzņēmumā ir ilgtermiņa lēmums par to, cik stabilas būs izmaksas, cik prognozējama būs darbība un cik noturīgs būs uzņēmums pret tirgus un politiskajiem satricinājumiem. Saules paneļi, PPA līgumi vai zaļās elektrības iepirkums katrs dod savu ieguvumu, taču īstā vērtība rodas tad, kad risinājums ir pielāgots patēriņam, mērķiem un finanšu iespējām.

Svarīgākais ir skatīties ne tikai uz cenu šodien, bet uz kopējo ietekmi nākotnē, tostarp emisijām, risku samazinājumu un spēju kontrolēt enerģijas izmaksas ilgtermiņā. Uzņēmumi, kas šo izvēli izdara apzināti, iegūst ne tikai “zaļāku” tēlu, bet arī reālu konkurences priekšrocību.

Kā labāk finansēt profesionālās izglītības kursus

Profesionālās mācības ir ieguldījums, kas palīdz nopelnīt vairāk, strādāt gudrāk un reizē dzīvot dabai draudzīgāk. Ja apgūsti prasmes, kas palīdz samazināt resursu patēriņu vai oglekļa emisijas, ieguvums nav tikai tavos ienākumos, bet arī kopējā ietekmē uz vidi.

Šis raksts palīdzēs saprast, kā atbildīgi izmantot kredītu mācību finansēšanai, izvēlēties piemērotāko risinājumu un saglabāt līdzsvaru starp budžetu un zaļu dzīvesveidu.

Kāpēc kredīts mācībām var būt ilgtspējīgs risinājums

Ilgtspējīgs dzīvesveids nozīmē apzināti izvērtēt, kur nauda un laiks rada vislielāko vērtību. Kredīts mācībām nav patēriņš, bet ieguldījums tavās prasmēs un ilgtermiņa drošībā. Ja kurss palīdz strādāt attālināti, samazinās ceļa izdevumi un transporta emisijas. Ja iegūtās prasmes ļauj strādāt atjaunīgās enerģijas vai energoefektivitātes nozarē, tu ne tikai palielini savu ienākumu potenciālu, bet arī sniedz ieguldījumu vides aizsardzībā.

Labs princips ir aprēķināt mācību atdevi. Ja kurss maksā 1200 eiro un pēc tā pabeigšanas alga pieaug par 100 eiro mēnesī, investīcija atmaksājas 12 mēnešu laikā, neņemot vērā procentus. Salīdzinot piedāvājumus un izvēloties zemāko GPL, atdeves laiku var samazināt vēl vairāk.

Patēriņa kredīts stabilam plānam

Ja jau zini, cik maksā kurss un vēlies visu apmaksāt uzreiz, patēriņa kredīts ir vienkāršākais ceļš. Bigbank piedāvā aizņemties no 500 līdz 25 000 eiro ar termiņu līdz 84 mēnešiem. Šis kredītdevējs izceļas ar automātisku pieteikuma izskatīšanu un pārskatāmu procesu, kas padara aizņemšanos vieglu.

Sefinance piedāvā līdzīgu summu un termiņu līdz 120 mēnešiem, ja vēlies mazāku ikmēneša maksājumu un ilgāku laiku atmaksai.

Ferratum piedāvā kredītu no 2000 līdz 15 000 eiro, kuru iespējams noformēt pilnībā attālināti dažu minūšu laikā, kas ir ērti tiem, kas vēlas ātru un digitālu risinājumu.

Šie kredīti ir piemēroti, ja kursa maksa zināma uzreiz un tu vēlies stabilu, plānotu atmaksas grafiku.

Elastīga kredītlīnija kursiem pa daļām

Ja mācību maksa sadalīta pa moduļiem vai kursi notiek ilgākā laika periodā, kredītlīnija ir elastīgāks risinājums. Credit24 piedāvā kredītlīniju līdz 7000 eiro, un procentus maksā tikai par to daļu, ko reāli izmanto. Nauda kontā parasti ienāk jau 15 minūšu laikā pēc apstiprinājuma.

Banknote kredītlīnija no 100 līdz 2000 eiro der īslaicīgai starpfinansēšanai, piemēram, ja jāsamaksā par mācību materiāliem.

Creditea un Ferratum piedāvā līdzīgas iespējas ar vienkāršu, attālinātu pieteikšanos un pārskatāmu maksājumu grafiku.

Šis risinājums noder, ja vēlies maksāt tikai tad, kad tas tiešām nepieciešams, neuzņemoties lieku procentu slogu.

Kredītkarte ātriem un nelieliem pirkumiem

Mazākiem izdevumiem, piemēram, mācību materiāliem vai aprīkojumam, var noderēt kredītkarte. Banknote karte ar limitu no 100 līdz 2000 eiro ir ērta ikdienas rīcībai, ja vari atmaksāt laikā un izmantot bezprocentu periodu. Šāda pieeja palīdz segt īstermiņa izdevumus, saglabājot budžetu līdzsvarā.

Kredīta nosacījumi vienmēr atkarīgi no tavas situācijas, ienākumiem un esošajām saistībām. Vienmēr izvērtē, vai spēsi segt maksājumus arī tad, ja ienākumi īslaicīgi samazinās. Vērtīgi ir izvēlēties aizdevēju, kas piedāvā bezmaksas pirmstermiņa atmaksu, piemēram, Bigbank vai Sefinance, lai ietaupītu procentos, ja ienākumi pieaug.

Kā izvērtēt, vai kredīts mācībām ir izdevīgs

Nosaki kopējās izmaksas, iekļaujot mācību maksu, materiālus un ceļa izdevumus. Ja mācības ir attālinātas, ietaupīsi laiku un degvielu, samazinot arī savu oglekļa pēdu. Tas kļūst vēl nozīmīgāk, jo enerģijas cenu kāpums var palielināt gan transporta, gan mājsaimniecības izdevumus. Ja pēc kursa ienākumi pieaug par 100 līdz 200 eiro mēnesī un kredītmaksājums ir mazāks, tas ir finansiāli pamatots solis.

Vides aspektu var skatīt caur ietekmi uz mobilitāti un resursu patēriņu. Ja jaunās prasmes ļauj strādāt tuvāk dzīvesvietai vai attālināti, tas samazina emisijas un veicina veselīgāku darba ritmu.

Atbildīga aizņemšanās mācībām

Pirms pieteikuma izvērtē, cik daudz naudas patiešām vajag, nevis cik daudz var saņemt. Mazāks aizdevums nozīmē arī mazāk procentu un mazāku ietekmi uz budžetu. Tas ir īpaši svarīgi augošo ikdienas izmaksu apstākļos, kad neparedzēti tēriņi var ātri mainīt atmaksas iespējas.
Izveido drošības rezervi vismaz trīs mēnešu izdevumiem. Tas palīdz justies droši, ja rodas neparedzēti notikumi.

Salīdzini vairākus piedāvājumus. Brokeri kā Altero un Sefinance ļauj vienā pieteikumā redzēt dažādu kredītdevēju nosacījumus. Izlasi līgumu līdz galam un pārliecinies, ka saproti komisijas un soda procentus. Ja rodas grūtības, sazinies ar kredītdevēju, lai nenokļūt situācijā ar sliktu kredītvēsturi.

Ko ņemt vērā, ja domā zaļi

Izvēlies kursus, kas veicina ilgtspējīgas prasmes, piemēram, energoauditu, atjaunīgās enerģijas uzstādīšanu vai siltināšanas kvalitātes kontroli. Šādas prasmes nākotnē būs īpaši pieprasītas un palīdzēs tev atrast darbu ar jēgu.

Ja iespējams, izvēlies attālinātas mācības vai hibrīdu formātu, lai samazinātu transporta izmaksas un emisijas. Ieguldot tehnikā, dod priekšroku atjaunotam vai energoefektīvam aprīkojumam. Tas ir draudzīgāk gan videi, gan maciņam.

Aaizņemies tikai tik, cik vajag

Atbildīgi izmantots kredīts var kļūt par soli uz ilgtspējīgu karjeru un drošāku nākotni. Patēriņa kredīts, kredītlīnija vai kredītkarte var palīdzēt finansēt izglītību, ja tos lieto gudri un pārdomāti. Salīdzini GPL, izvērtē atmaksas termiņus un plāno budžetu tā, lai saglabātu līdzsvaru starp ienākumiem un ikdienas vajadzībām. Ja rodas sarežģījumi, rīkojies savlaicīgi, lai nenokļūsti situācijā ar sliktu kredītvēsturi, un nākas ar to cīnīties vēl ilgi.

Tā tu vari mācīties, augt un vienlaikus dzīvot saskaņā ar zaļāku domāšanu. 🌿

Dabas spēks kolektīva produktivitātes un saliedētības veicināšanā

Komandas darba ritmu bieži nosaka telpa. Nepārtraukts ekrānu apgaismojums, slēgtas sapulču telpas un īsas pauzes var apgrūtināt koncentrēšanos. Pat neliela iziešana ārā pirms sarežģītas apspriedes vai darba vieta pie dienasgaismas palīdz mainīt uzmanības fokusu un sarunāties mierīgāk.

Dabas klātbūtne darbā nav jāveido ar dārgiem biroja pārbūves risinājumiem. Pārdomāti augi, pastaigu sapulces, atkārtoti lietojams piknika inventārs komandas pasākumiem un vietējo maršrutu izvēle var stiprināt piederības sajūtu, vienlaikus mazinot resursu patēriņu. Šajā rakstā aplūkots, kā šādas izvēles pārvērst regulāros paradumos, kas atbalsta gan komandas produktivitāti, gan atbildīgāku budžeta izmantošanu.

Atgriešanās pie dabas vairāk nekā tikai pastaiga parkā

Mūsdienu darba vide bieži vien ir sinonīms stresam un izdegšanai. Tomēr arvien vairāk pētījumu apstiprina to, ko mūsu senči zināja jau sen, laika pavadīšana dabā būtiski uzlabo gan fizisko, gan garīgo veselību. Pat īsa pastaiga dabā var samazināt ar negatīvām domām saistīto smadzeņu aktivitāti un uzlabot kognitīvās funkcijas. Šo fenomenu, kas pazīstams kā “dabas terapija” jeb ekoterapija, var veiksmīgi pielietot arī komandas darba uzlabošanai.

Regulāras pastaigas tuvējā parkā pusdienlaikā, sapulces svaigā gaisā vai pat kopīga darbošanās uzņēmuma izveidotā mazdārziņā var kļūt par lielisku veidu, kā atslēgties no darba rutīnas, veicināt neformālas sarunas un stiprināt savstarpējās attiecības komandā.

Šādas aktivitātes neprasa lielus finansiālus ieguldījumus, taču to ietekme uz komandas mikroklimatu un kopējo labsajūtu var būt nenovērtējama. Dabas klātbūtne mazina stresa līmeni, veicina radošu domāšanu un palīdz atjaunot enerģijas rezerves.

Turklāt šī pieeja paver jaunas iespējas darbinieku novērtēšanā. Ja vēlaties apbalvot komandu par iniciatīvu, ir vērts salīdzināt labākās dāvanu kartes, izvēloties tādas, kas saistītas ar pieredzi dabā.

Zaļās komandas saliedēšanas aktivitātes

darba vide

Tradicionālie komandas saliedēšanas pasākumi bieži vien ir saistīti ar lielu resursu patēriņu un ne vienmēr atbilst ilgtspējīga dzīvesveida principiem. Tā vietā ir vērts apsvērt alternatīvas, kas ne tikai stiprina komandas garu, bet arī sniedz artavu dabai un sabiedrībai.

Viens no šādiem veidiem ir kopīga piedalīšanās brīvprātīgajā darbā, piemēram, koku stādīšanas talkās, pludmales sakopšanas pasākumos vai palīdzība vietējā dzīvnieku patversmē.

Vēl viena lieliska ideja ir “meža peldes” jeb shinrin-yoku. Tā ir japāņu prakse, kas aicina apzināti un ar visām maņām izbaudīt meža atmosfēru. “Meža peldes” efektīvi samazina stresa hormona kortizola līmeni, uzlabo imunitāti un veicina relaksāciju. Lai motivētu komandu iesaistīties šādās aktivitātēs, var apsvērt jēgpilnus apbalvojumus. Tāpēc pirms tam ir prātīgi salīdzināt labākās dāvanu kartes, lai atrastu tās, kas atbilst ilgtspējības principiem un sniedz jēgpilnu pieredzi.

Papildu ilgtspējīga novērtējuma kultūra un dāvanu kartes

Darbinieku atzinība un novērtējums ir būtisks motivācijas dzinulis. Tomēr arī šajā jomā ir vērts padomāt par videi draudzīgiem risinājumiem. Tā vietā, lai dāvinātu lietas, kas drīz vien var kļūt par nevajadzīgu krāmu, apsveriet iespēju dāvināt pieredzi un emocijas, kas ir saskaņā ar zaļo domāšanu.

Lieliska alternatīva ir dāvanu kartes, kas sniedz iespēju izvēlēties pašam sev tīkamāko. Mūsdienās ir pieejams plašs klāsts ar videi draudzīgām dāvanu karšu iespējām, sākot no bioloģiskās pārtikas veikaliem un beidzot ar piedzīvojumiem dabā vai ilgtspējīgu zīmolu produkciju iegādi.

Lai atrastu savai komandai piemērotāko variantu, ir vērts salīdzināt labākās dāvanu kartes, pievēršot uzmanību ne tikai to vērtībai, bet arī uzņēmuma filozofijai un ietekmei uz vidi. Šāda pieeja ne tikai iepriecinās jūsu darbiniekus, bet arī apliecinās uzņēmuma vērtības un apņemšanos rūpēties par mūsu planētu.

Dabai draudzīgi paradumi komandas ikdienā

Dabas elementu iekļaušana darba ikdienā var sākties ar vienu regulāru, viegli īstenojamu paradumu, piemēram, pastaigu sapulci vai klusuma pauzi ārā. Konsekvence šeit ir vērtīgāka par dārgu vienreizēju pasākumu, jo tā veido drošu ritmu atpūtai un savstarpējai saziņai. Komandai ir vērts regulāri pārrunāt, kuri risinājumi patiešām uzlabo pašsajūtu un darba plūsmu.

Ilgtspējīgi komandas saliedēšanas pasākumi palīdz arī izmantot līdzekļus pārdomātāk. Vietējie galamērķi, koplietošanas transports, sezonāli ēdieni un atkārtoti izmantojami materiāli samazina gan atkritumu daudzumu, gan nevajadzīgus izdevumus. Ietaupītos resursus iespējams novirzīt darbinieku vajadzībām vai citiem ilgtermiņā noderīgiem uzlabojumiem.

Dabai draudzīga darba kultūra veidojas no lēmumiem, kuros rūpes par cilvēkiem iet kopā ar rūpēm par vidi. Atklāta vienošanās par komandas vajadzībām un pieejamo budžetu palīdz izvairīties no liekiem tēriņiem un rada iesaistes sajūtu. Šāda pieeja ļauj veidot darba vidi, kurā ir vairāk enerģijas, uzticēšanās un vietas ilgtspējīgai izaugsmei.

Kredītu izmantošana, lai finansētu profesionālās izglītības kursus

Mēs dzīvojam laikā, kad ilgtspēja nav tikai attieksme pret dabu, bet arī attieksme pret sevi un savu nākotni. Zaļais dzīvesveids nozīmē ne vien izvēlēties bioloģiskus produktus un samazināt plastmasas patēriņu, bet arī gudri plānot savas dzīves izvēles, tostarp izglītību.

Profesionālā izglītība var būt tilts uz jaunu karjeras posmu vai stabilākiem ienākumiem, un reizēm vienīgais šķērslis šim solim ir finansējums. Tieši tāpēc šis raksts ir par to, kā kredīti var palīdzēt atbildīgi finansēt profesionālās izglītības kursus, neupurējot savu finansiālo līdzsvaru vai vērtības.

Kāpēc izvēlēties investēt izglītībā?

Lai dzīvotu ilgtspējīgi, mums jāiegulda arī savā attīstībā. Profesionālās izglītības kursi vai pārkvalifikācijas programmas ne tikai paplašina zināšanas, bet arī sniedz iespēju mainīt darba vidi uz tādu, kas vairāk saskan ar jūsu vērtībām. Piemēram, videi draudzīgāku nozari, attālināta darba iespējām vai sociāli atbildīgu uzņēmumu.

Latvijā darba mūžs ir garāks par ES vidējo, tādēļ prasmju pilnveide un spēja pielāgoties darba tirgus pārmaiņām kļūst īpaši nozīmīga. Pieejami dažādi izglītības veidi, piemēram, digitālo prasmju kursi, ekoloģiskās lauksaimniecības apmācības, vides inženierijas programmas vai pat amatniecības meistarklases, kuras veicina vietējo un ilgtspējīgu uzņēmējdarbību.

Tomēr daudzi vilcinās, jo mācības maksā naudu. Tādos gadījumos kredīts var kļūt par atbildīgu risinājumu, ja vien tas tiek izmantots pārdomāti.

Kāda veida kredīti var noderēt izglītībai?

Ne visi kredīti ir vienādi. Profesionālās izglītības finansēšanai parasti izvēlas dažādus kredītus, kas noderēs pilnīgai vai daļējai izglītībai vajadzīgo izdevumu finansēšanai.

Kredītu veidi, kurus var izskatīt.

  • Patēriņa kredītu izmantošana. Pieejami ātri, salīdzinoši vienkāršā procedūrā. Tos iespējams pielāgot kursu ilgumam un maksas apjomam.
  • Specializētus izglītības kredītu izmantošana. Dažas bankas un kredītiestādes piedāvā kredītus tieši izglītības izdevumiem. Šie bieži piedāvā zemākas procentu likmes un elastīgākus atmaksas nosacījumus.
  • Bezprocentu vai valsts subsidētus kredītus. Augstākās izglītības līmenī pastāv valsts atbalsta programmas, taču līdzīgi risinājumi var būt pieejami arī profesionālajās programmās, īpaši projektos, kas saistīti ar zaļo ekonomiku.

Pirms aizņemties, izvērtējiet savu spēju atmaksāt aizdevumu. Nepārdomāta aizņemšanās var novest pie finansiālām grūtībām un pat nenokļūt situācijā ar sliktu kredītvēsturi, kas vēlāk apgrūtina citu finanšu risinājumu izmantošanu.

kreditu apvienosana

Praktiski piemēri par kredīta izmantošanu izglītībai

Lēmums ieguldīt izglītībā ar kredīta palīdzību var šķist drosmīgs un reizēm pat riskants. Tomēr praksē daudzi cilvēki ir pierādījuši, ka pārdomāti izmantots aizdevums var būt izšķirošs solis ceļā uz jaunu, ilgtspējīgāku un piepildītāku profesionālo dzīvi.

Lai ilustrētu iepriekš minēto, aplūkosim dažus piemērus no dzīves:

  • Marta (34) no Rīgas bija oficiālais darbinieks bankā, bet ilgojās strādāt zaļajā nozarē. Viņa paņēma kredītu 1500 eiro apmērā, lai apgūtu ilgtspējīgas modes dizainu. Pēc 10 mēnešiem viņa jau vadīja savu nelielo zīmolu, kas izmanto pārstrādātus tekstilmateriālus.
  • Jānis (42) no Jelgavas vēlējās pamest darbu loģistikā un pievērsās vides vadības konsultācijām. Viņš izmantoja izglītības kredītu ar 3 gadu termiņu, lai pabeigtu starptautisku tiešsaistes sertifikācijas programmu. Tagad viņš strādā pie publisko iestāžu vides pārvaldības projektiem.

Šie piemēri rāda, ka kredīts izglītībai nav tikai izdevums, tas ir stratēģisks ieguldījums jaunos ienākumos un dzīves kvalitātē.

Kā izvērtēt kredīta piemērotību

Kredīta izmantošana var būt vērtīgs rīks izglītības mērķu sasniegšanā, taču tikai tad, ja to izvēlamies pārdomāti un saskaņā ar savām iespējām. Ne visi aizdevumi ir vienādi, un arī ne katrs piedāvājums būs piemērots tieši jūsu situācijai.

Lai kredīts nekļūtu par nastu, bet gan par soli uz izaugsmi, ir svarīgi izprast būtiskākos izvērtēšanas kritērijus. Lēmumu par kredītu nedrīkst pieņemt steigā.

Lūk, daži kritiski kritēriji, pēc kuriem izvērtēt piedāvājumu.

  1. Procentu likme. Jo zemāka likme, jo mazāka kopējā summa, ko nāksies atmaksāt.
  2. Atmaksas grafiks. Vai varat izvēlēties atmaksas atlikšanu līdz kursa beigām?
  3. Papildu izmaksas. Komisijas, apkalpošanas maksas, soda procenti. Izlasiet visus noteikumus rūpīgi.
  4. Elastība. Daži aizdevēji ļauj mainīt atmaksas nosacījumus, ja mainās jūsu finansiālā situācija.

Neaizmirstiet arī izmantot kredītu salīdzināšanas rīkus vai konsultēties ar finanšu speciālistu. Gudrs patērētājs, tas ir arī zaļais patērētājs.

Izglītība zaļajās nozarēs un dubultais ieguvums

Tiem, kas vēlas saskaņot savu karjeru ar ilgtspējīgu dzīvesveidu, izglītība zaļajās nozarēs ir ne tikai personīgs, bet arī sabiedrisks ieguldījums.

Šeit ir dažas perspektīvākās jomas.

  • Atjaunojamā enerģija, saules paneļu uzstādīšana, vēja turbīnu apkope, energoefektivitātes konsultācijas. Pieprasījumu pēc šādām kompetencēm stiprina arī enerģētikas projekti Baltijā.
  • Zaļais tūrisms un vietējais uzņēmējdarbības atbalsts, tūrisma pakalpojumi ar zemu ekoloģisko nospiedumu, bioloģiskās saimniecības pārvaldība.
  • Permakultūra un pilsētas dārzkopība, aktuāla tēma ne tikai laukos, bet arī pilsētās, kur cilvēki vēlas kļūt patstāvīgāki pārtikas audzēšanā.
  • Videi draudzīgas IT prasmes, digitālo risinājumu izstrāde resursu taupīšanai, datu analītika klimata pārmaiņu jomā.

Šādās nozarēs iegūtās prasmes būs vērtīgas gan šodien, gan nākotnē, turklāt palīdzēs veidot sabiedrību, kas mazāk atkarīga no piesārņojošām industrijām.

refinansesana

Ilgtspējīga nākotne sākas ar gudriem lēmumiem šodien

Investējot izglītībā, mēs ne tikai uzlabojam savas karjeras iespējas, bet arī kļūstam stiprāki kā indivīdi, spējīgāki uzņemties atbildību par savu dzīvi un apkārtējo vidi. Kredītu izmantošana var būt rīks, kas palīdz spert šo soli, ja vien to izmantojam pārdomāti un ar skatu nākotnē.

Lasi rakstu par finansēšanu. Finanšu risinājumi un ilgtspējīga finansēšana mežizstrādes uzņēmumiem

Atbildīga attieksme pret finansēm ir daļa no zaļā dzīvesveida. Tāpat kā mēs izvēlamies vietējo produkciju un otrreiz pārstrādājam atkritumus, arī attieksmei pret kredītiem jābūt gudrai, pārdomātai un ilgtspējīgai. Neaizmirstiet, jūsu attīstība ir ieguldījums ne tikai sevī, bet arī pasaulē, kurā dzīvojat.